Noticias

Comparte en:

Educación financiera

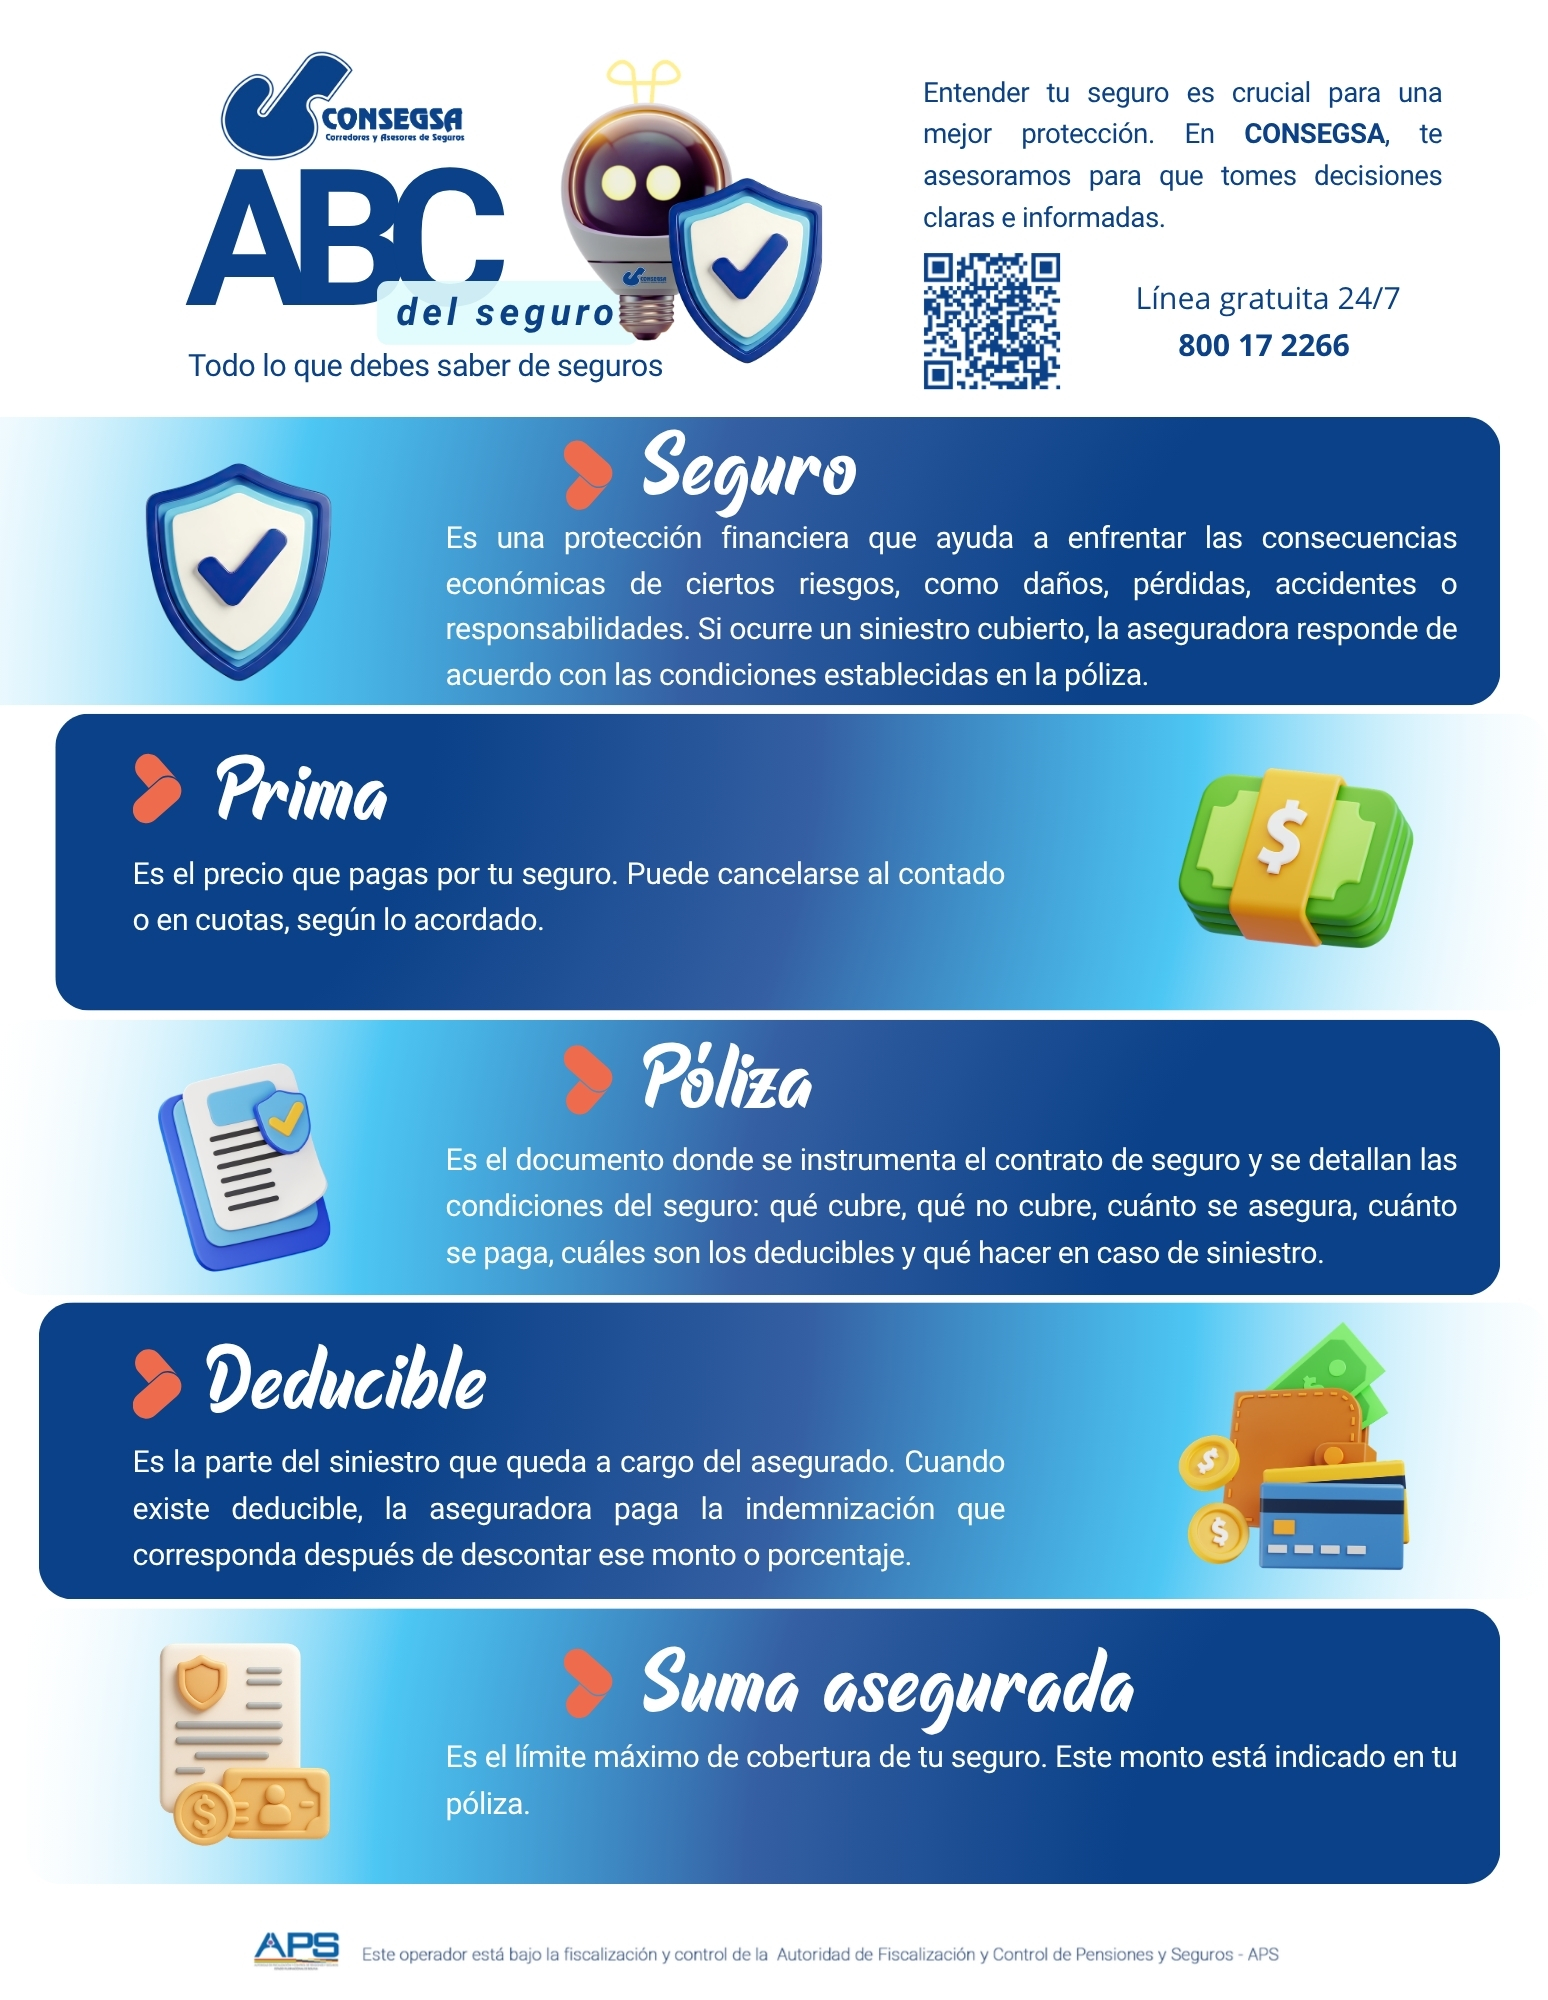
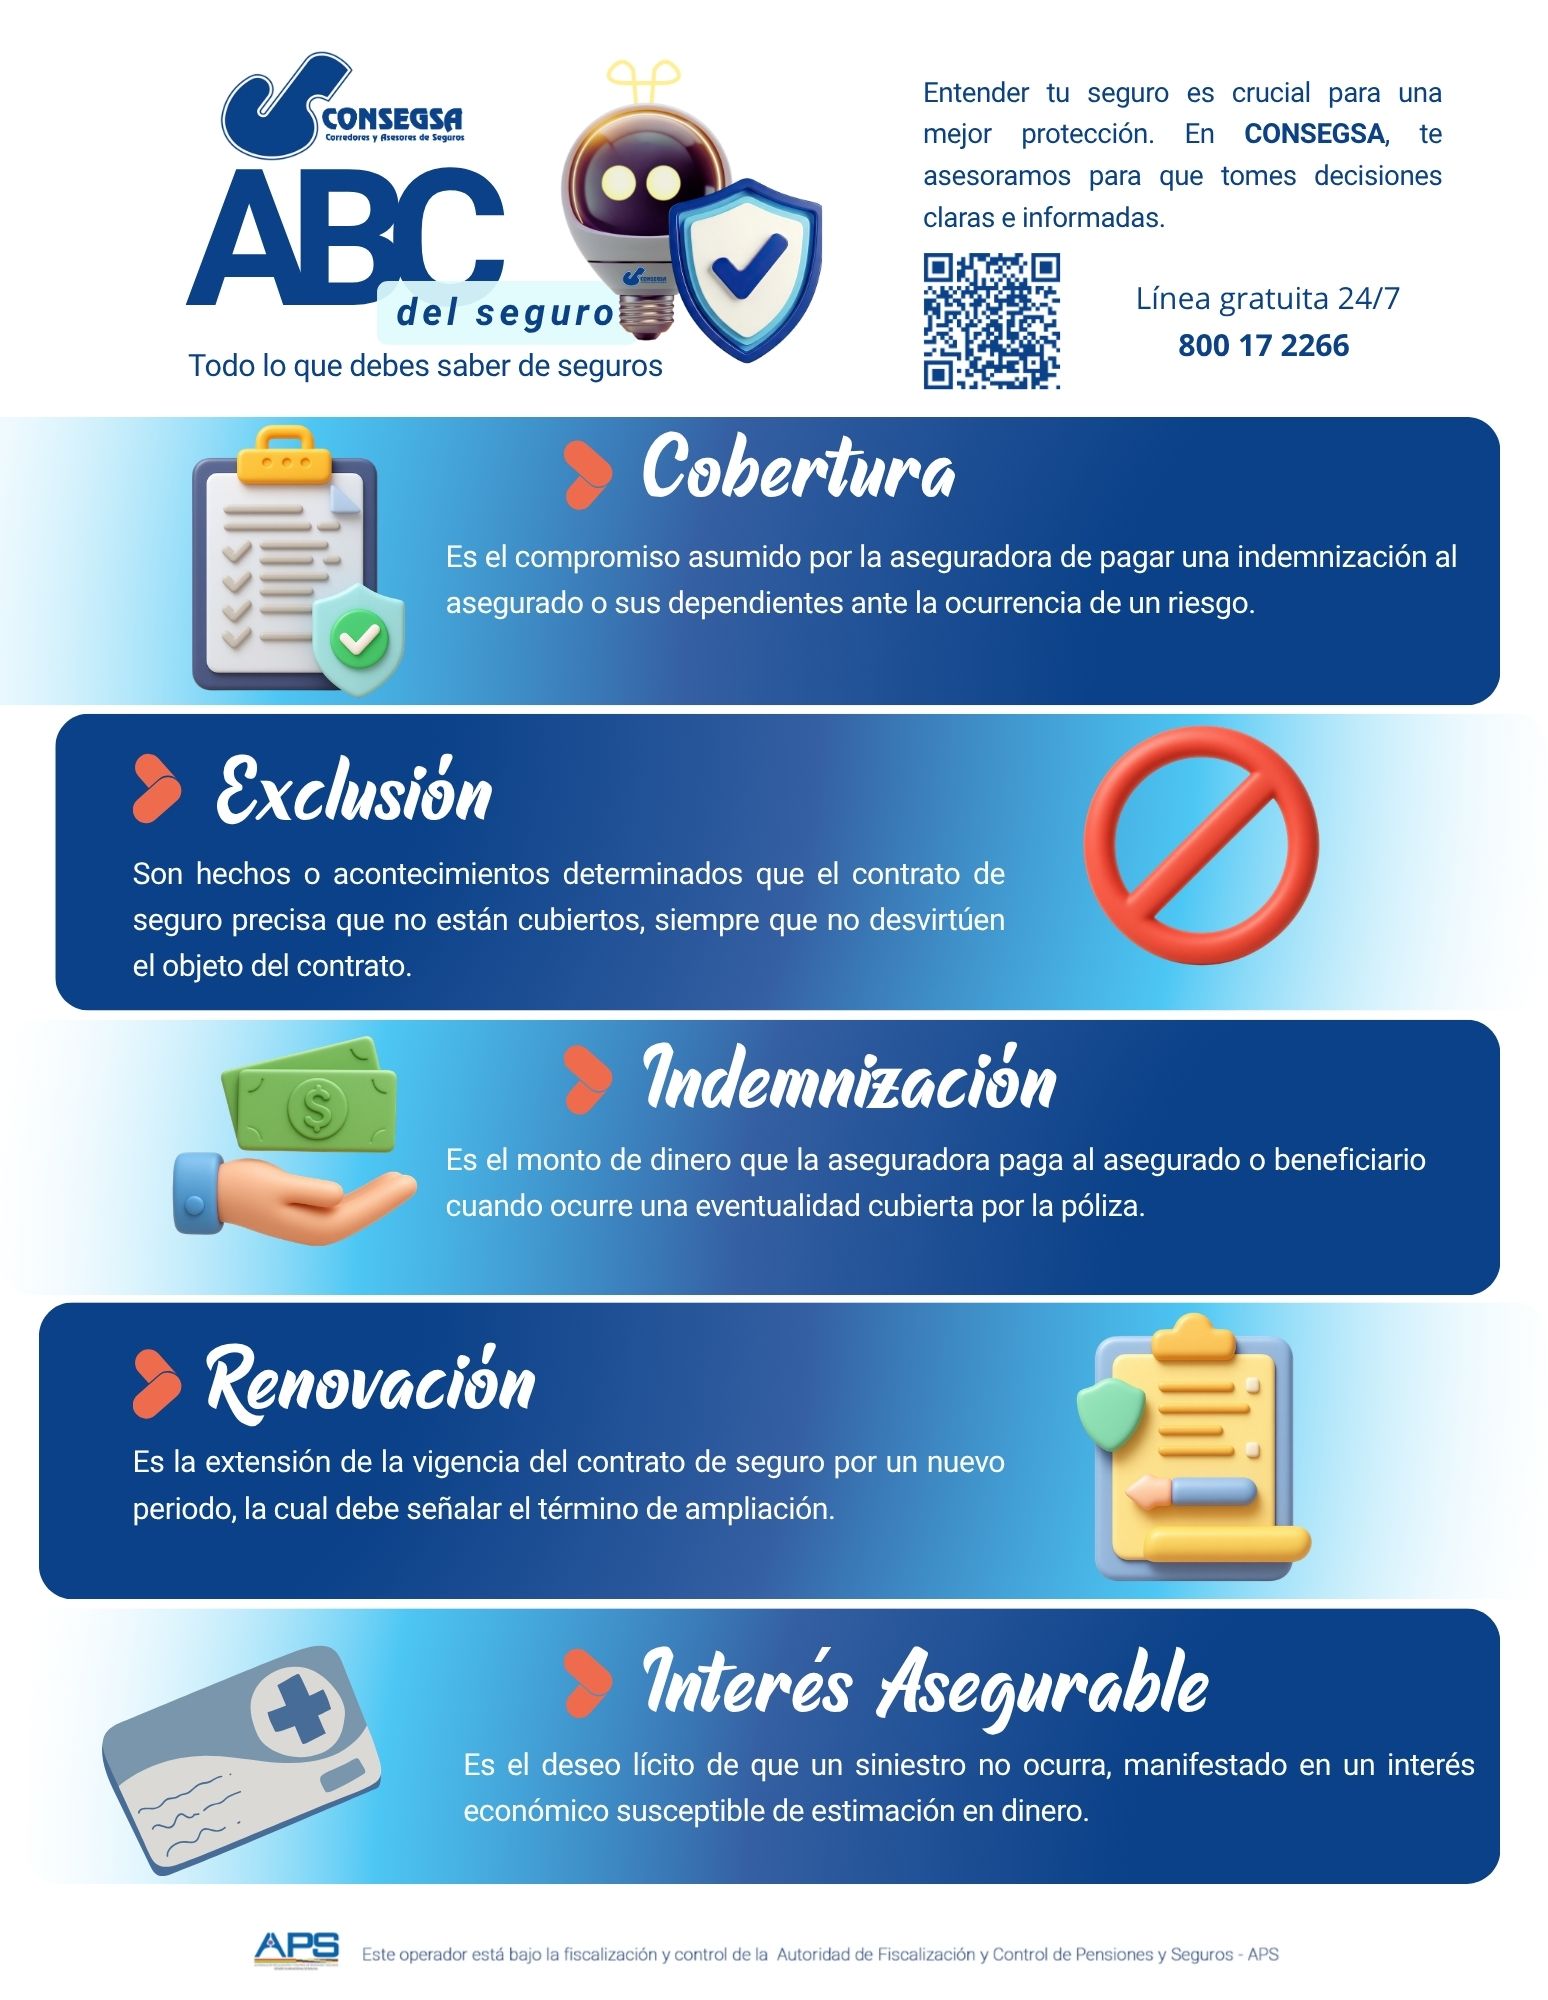
Un Seguro es la promesa que se formaliza en un documento denominado póliza. En dicha póliza, la compañía de seguros se obliga, mediante el cobro de una prima y en el caso de que se produzca un evento cuyo riesgo es objeto de cobertura, a indemnizar, dentro de los límites pactados, por los daños sufridos por el asegurado.

¿Te ha sido útil esta información?

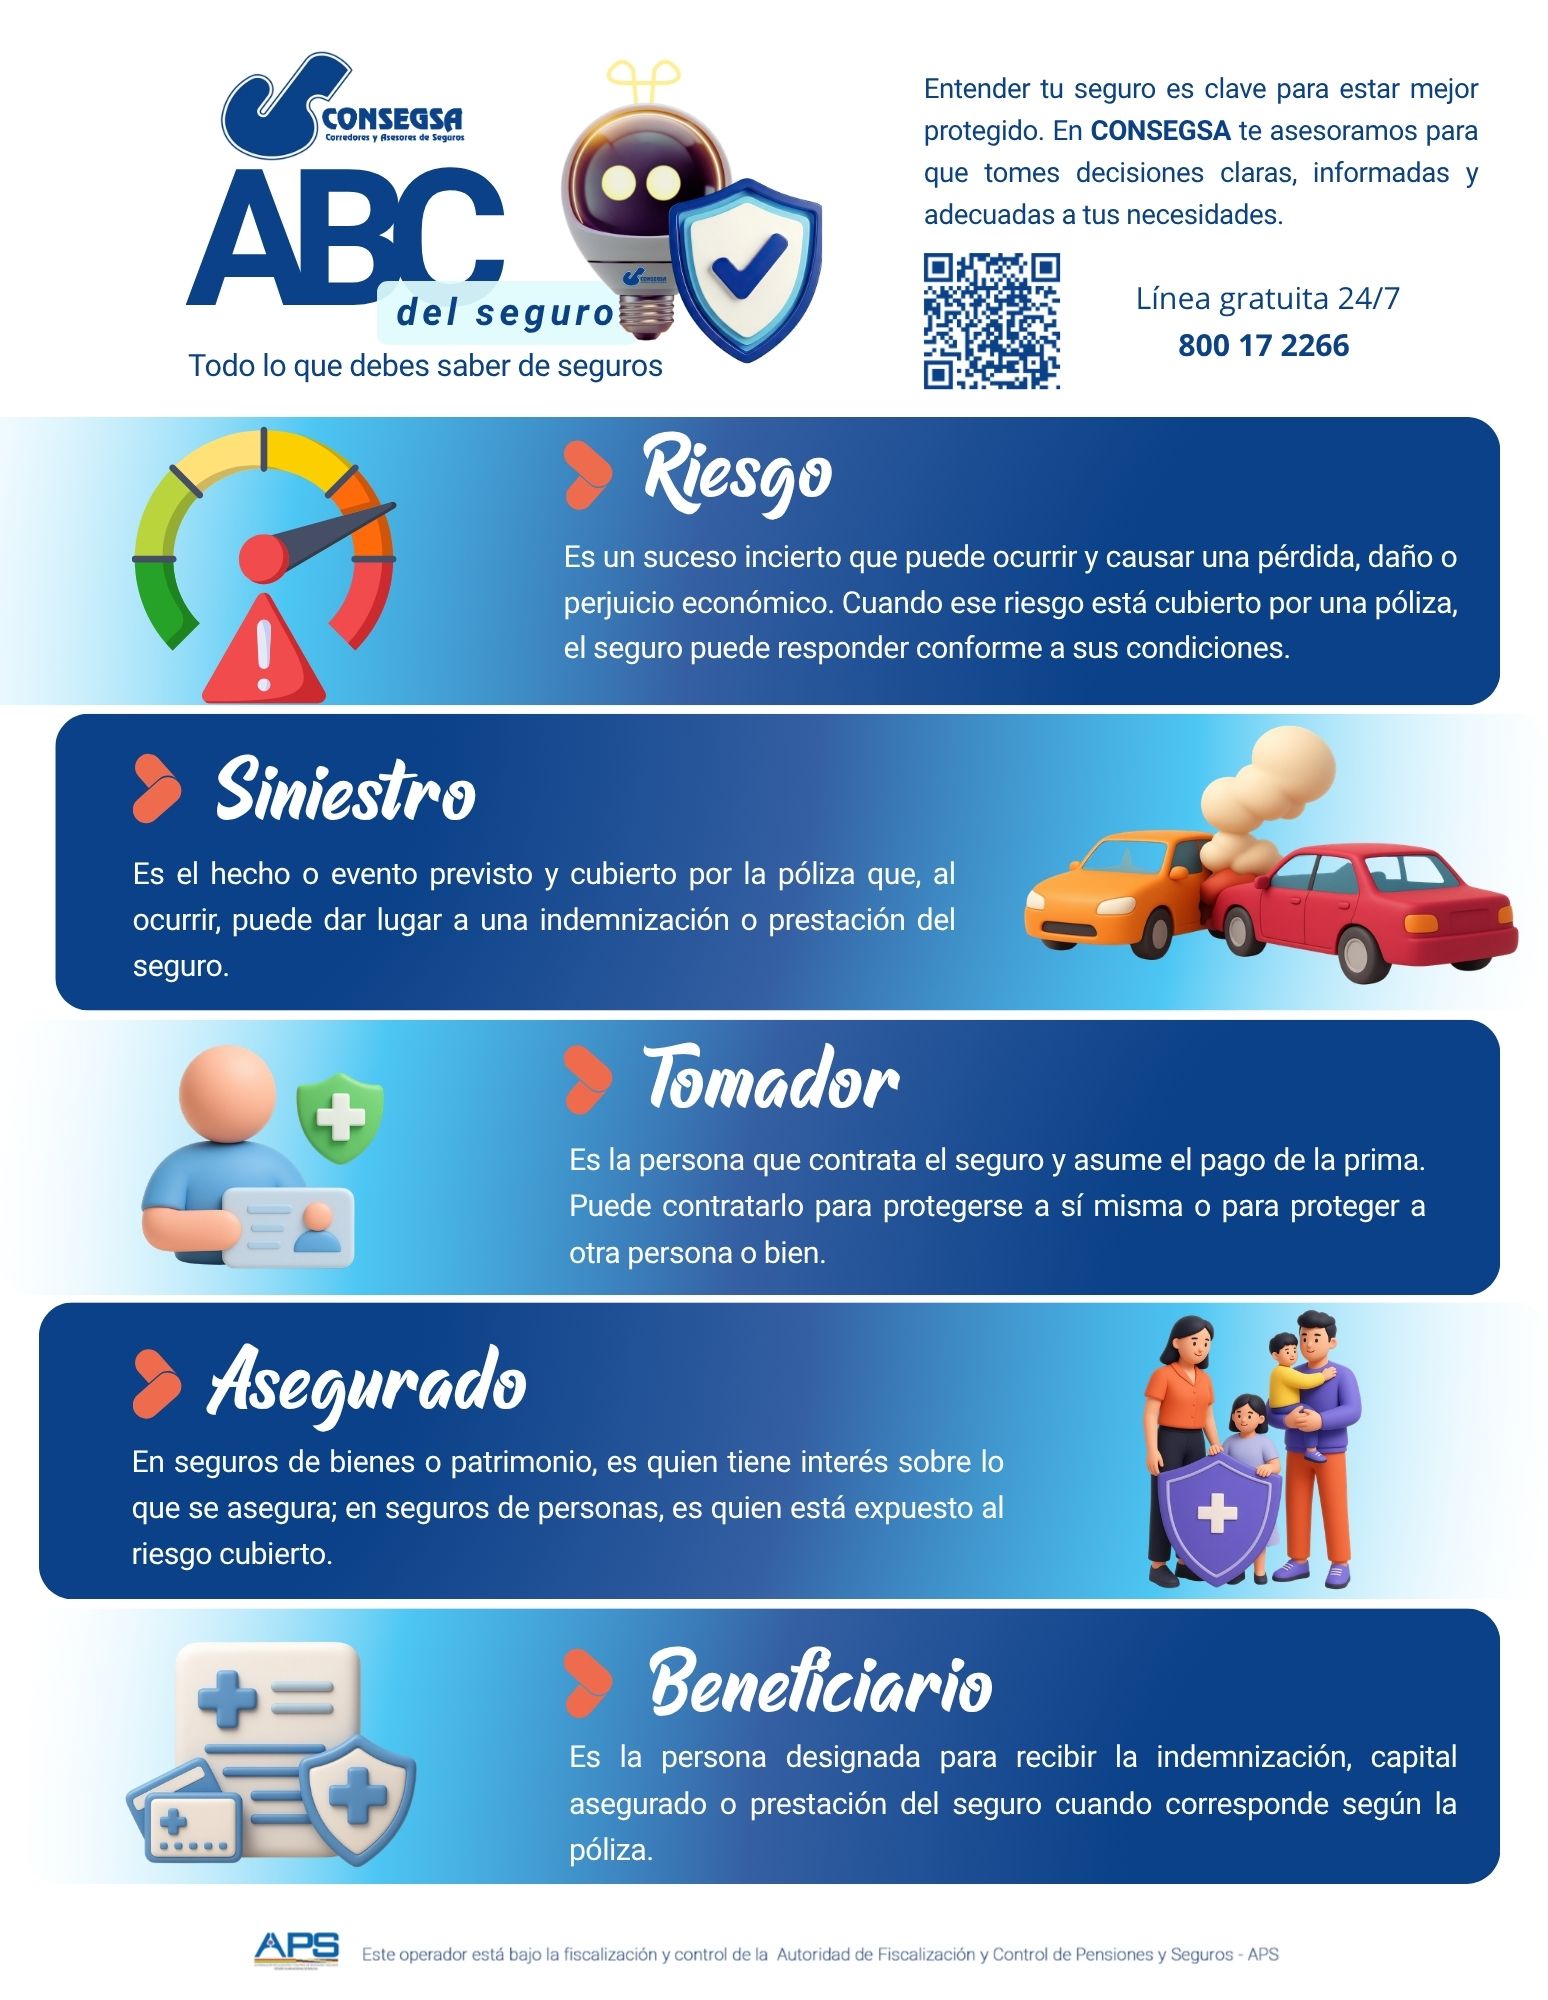
Un siniestro es un evento o accidente inesperado que causa daño o pérdida, y que está cubierto por una póliza de seguro. Puede ser, por ejemplo, un accidente de tráfico, un incendio en tu casa o una pérdida de bienes, y el siniestro es el hecho que desencadena la solicitud de indemnización o compensación por parte de la aseguradora.

¿Te ha sido útil esta información?

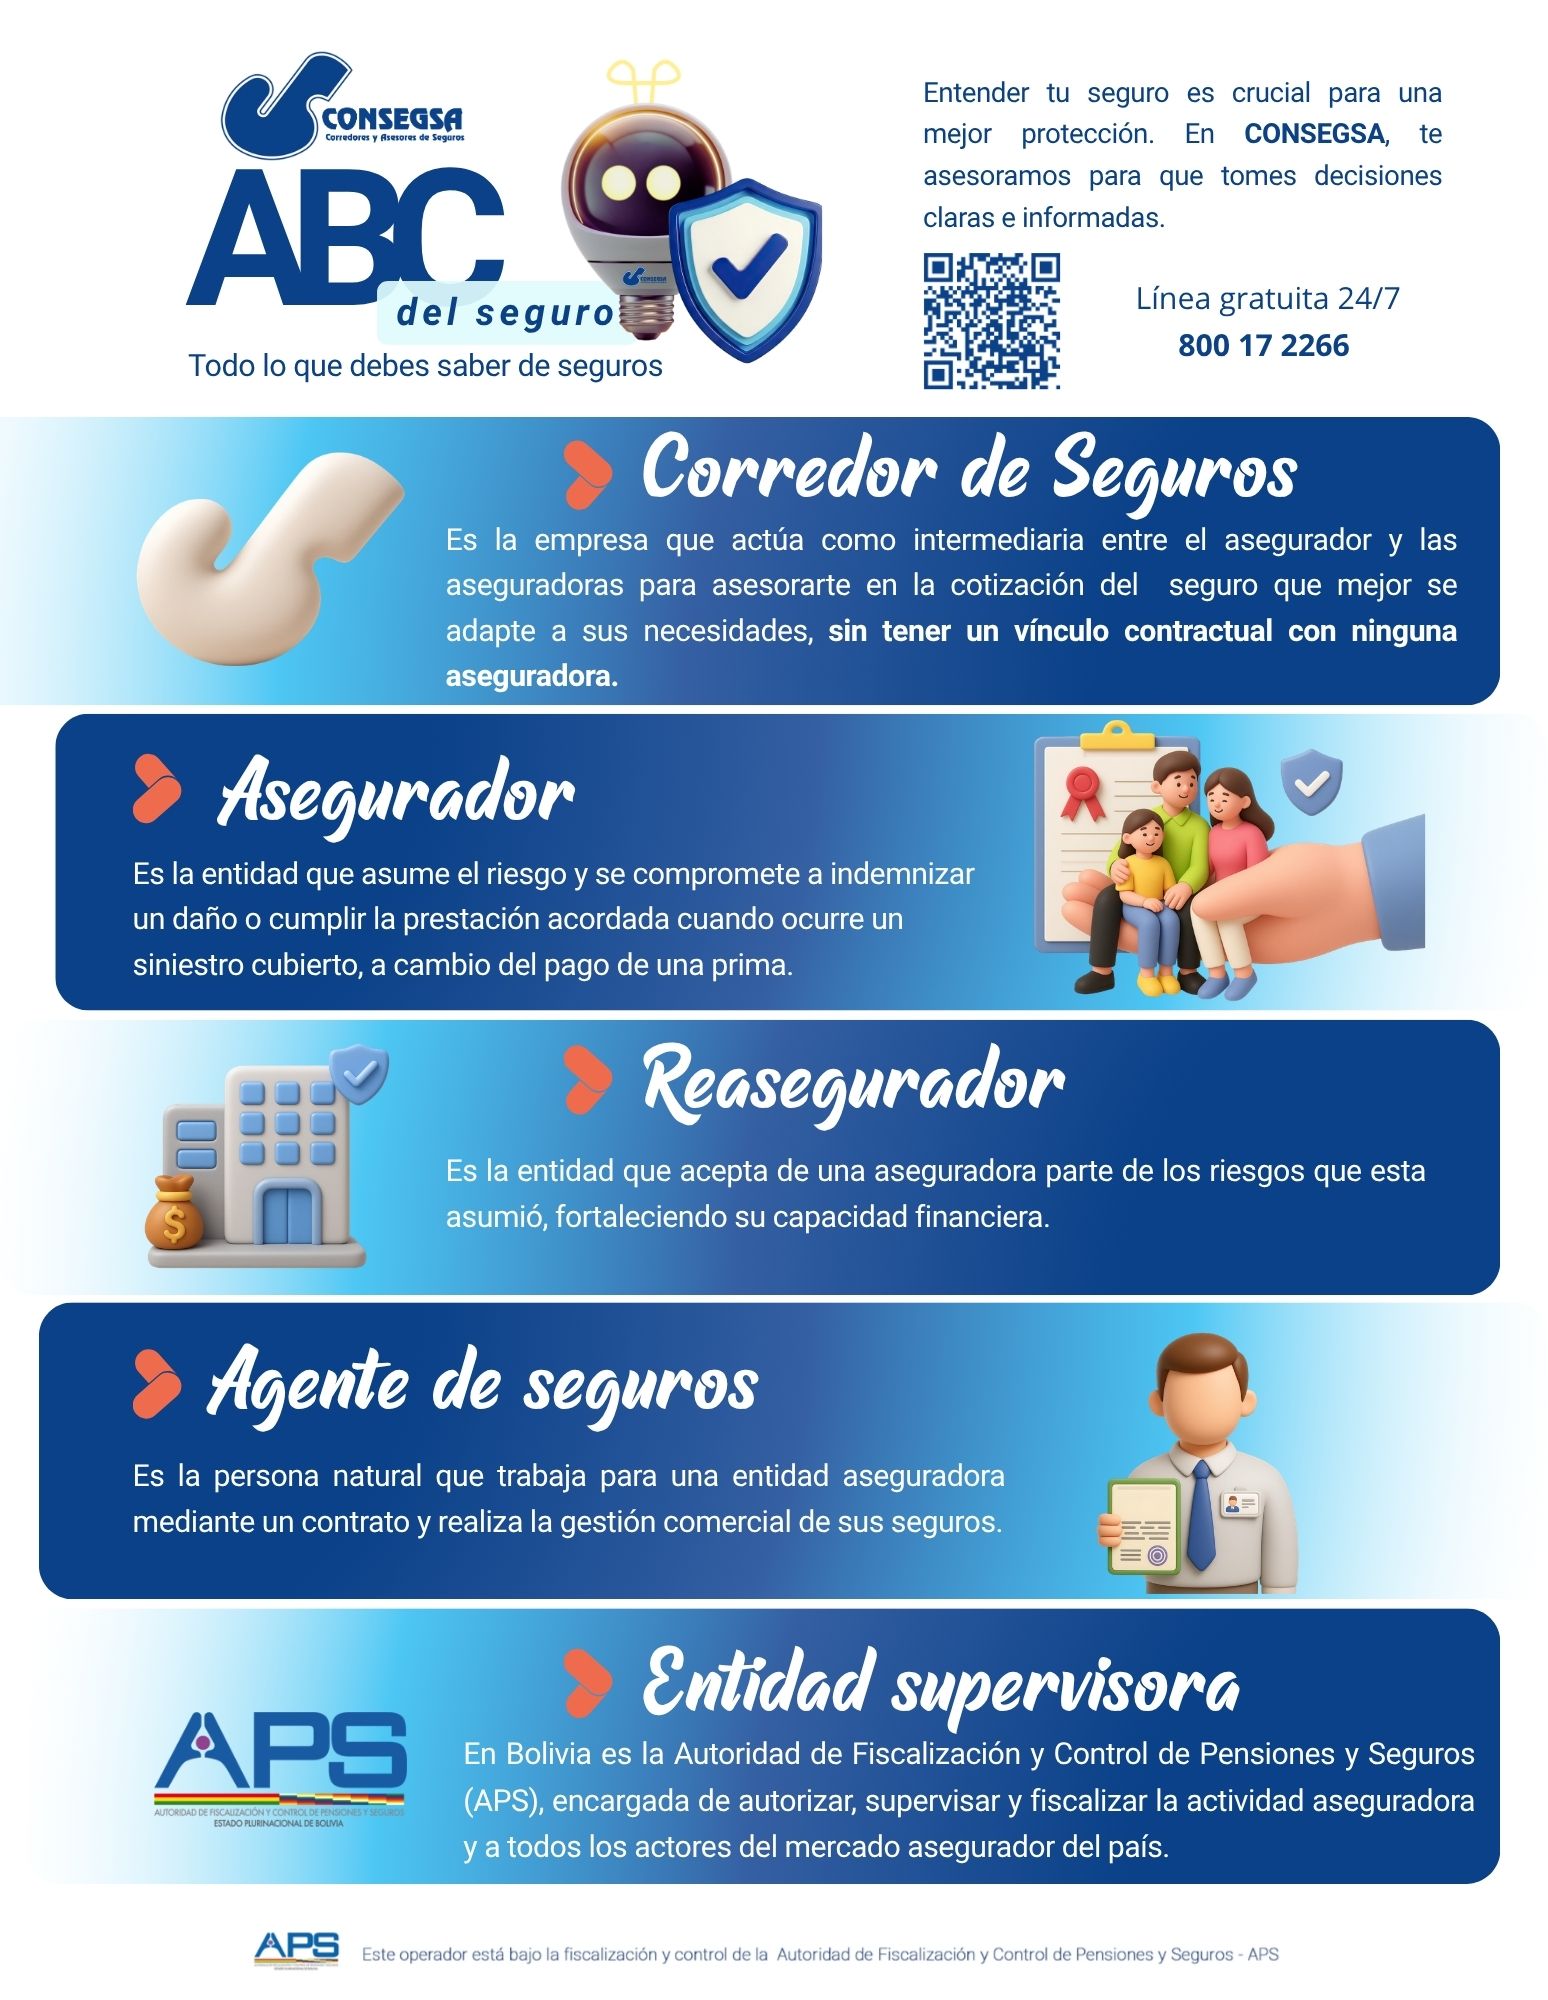
Un bróker es un experto que actúa como intermediario entre tú y las compañías de seguros, ayudándote a encontrar la mejor opción para proteger lo que más valoras. Su trabajo es entender tus necesidades y buscar las mejores coberturas, ofreciéndote asesoramiento personalizado y ayudándote a gestionar tu seguro de manera fácil y eficiente.

¿Te ha sido útil esta información?

Una inspección técnica es un proceso en el que un experto revisa y evalúa detalladamente un objeto, propiedad o instalación para asegurarse de que esté en buen estado y cumpla con los requisitos de seguridad y funcionamiento. Es como un chequeo para detectar posibles problemas antes de que ocurran, asegurando que todo esté en orden.

¿Te ha sido útil esta información?

Un bróker es un intermediario que te ayuda a encontrar la mejor opción de seguro según tus necesidades, comparando diferentes aseguradoras. Por otro lado, una aseguradora es la empresa que ofrece y emite los seguros, cubriendo los riesgos que elijas. Mientras el bróker te asesora, la aseguradora te respalda con la póliza.

¿Te ha sido útil esta información?

La prima es el monto de dinero que el asegurado paga a la compañía de seguros para obtener cobertura y protección ante posibles pérdidas o daños. Este pago puede ser anual, semestral, trimestral o mensual, y su cálculo se basa en diversos factores como el tipo de seguro, el riesgo asociado y las características del asegurado.

¿Te ha sido útil esta información?

Es la suma máxima que la aseguradora se compromete a pagarte si algo sucede. Tú defines ese valor al contratar el seguro, siguiendo algunas instrucciones y sugerencias que te hagan los asesores o aseguradores, en todo caso, el monto de la indemnización que recibas, deberá ser suficiente para que puedas comprar/reparar un bien similar al perdido o dañado.

¿Te ha sido útil esta información?

Una exclusión es una situación, riesgo o circunstancia que el seguro no cubre aunque se tenga contratada una póliza, las razones responden a que el cubrirlas significaría el ir en contra de alguna norma o deber del Asegurado.

Como por ejemplo:

Conducir en estado de ebriedad o no hacer mantenimiento a las máquinas o porque el «cubrir todo» significaría encarecer tanto los seguros, que pagar las primas ya no sería posible.

¿Te ha sido útil esta información?

Tomador:

Es la persona natural o jurídica que contrata el seguro y paga las primas.

Asegurado:

La persona que está protegida por las coberturas del seguro.

Beneficiario:

La persona(s) que recibe(n) la indemnización del seguro cuando ocurre el fallecimiento del asegurado en circunstancias cubiertas.


¿Te ha sido útil esta información?

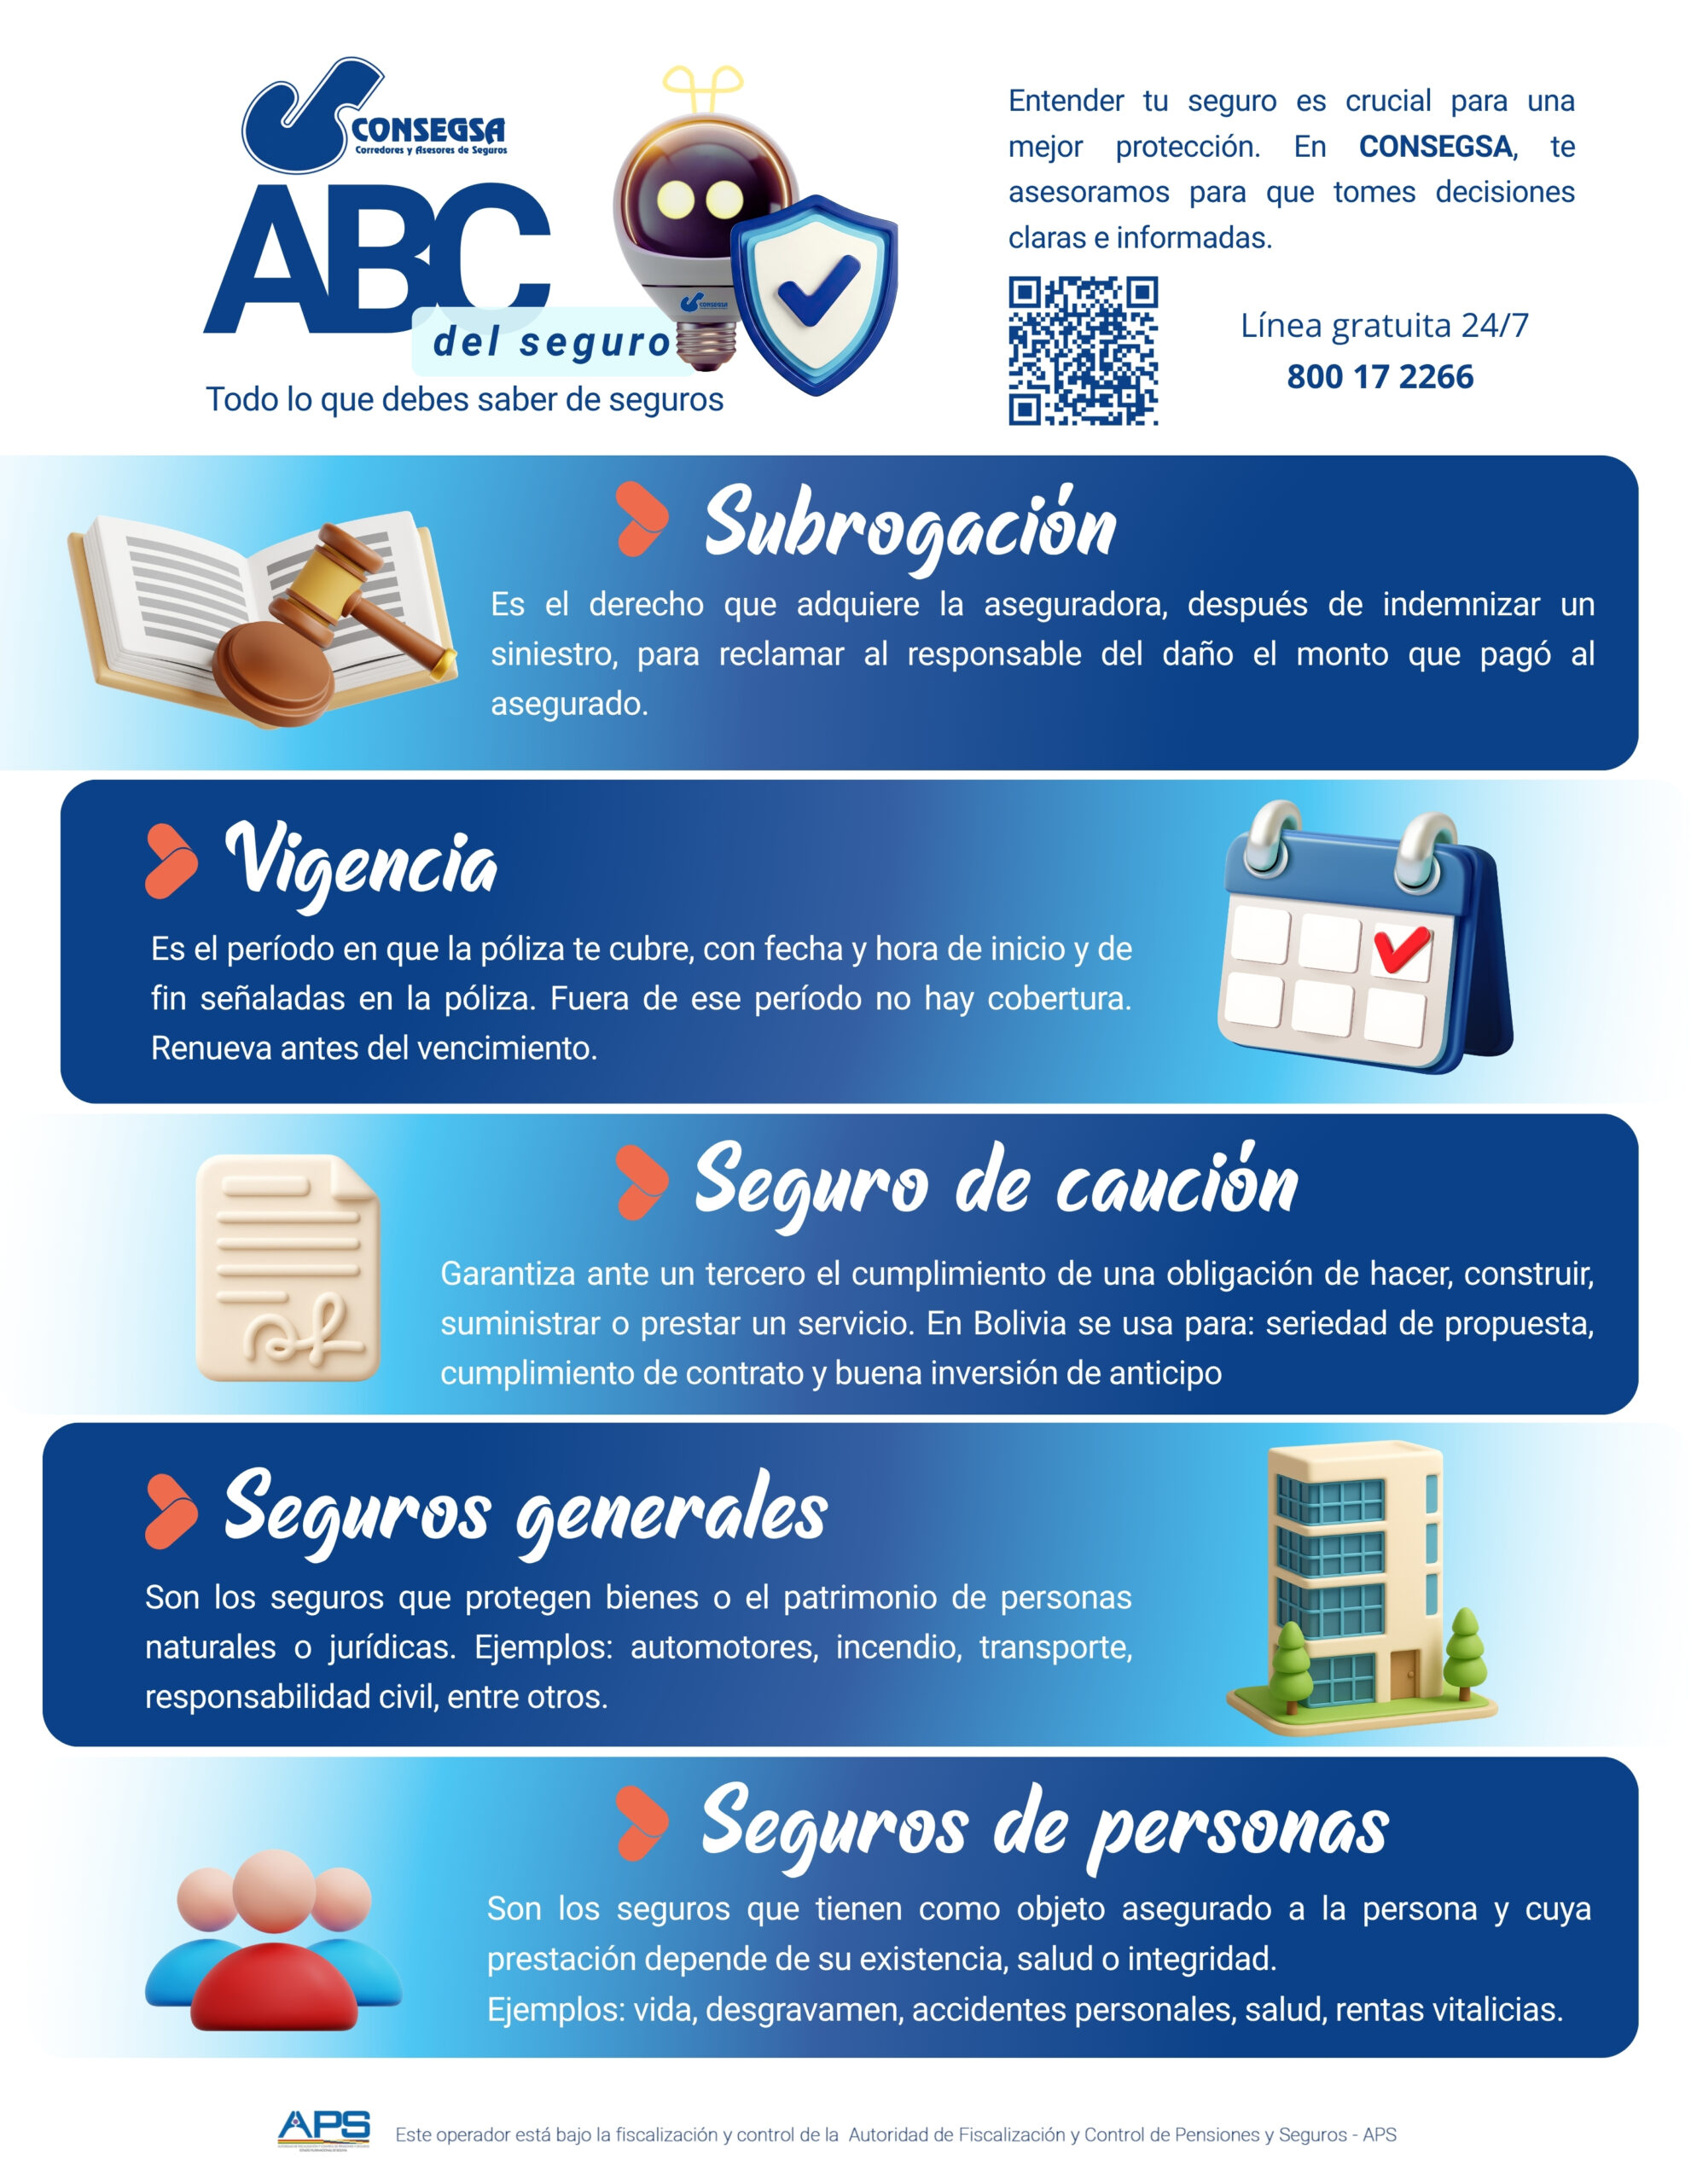
Es el derecho del asegurador de reclamar el reembolso de la indemnización efectuada al Asegurado, a la tercera persona «que haya causado el daño«.

Es decir, el seguro puede recuperar el dinero pagado del responsable del daño.

¿Te ha sido útil esta información?

Es el tiempo que debes esperar (o debe transcurrir) después de contratar un seguro antes de poder usarlo para ciertos beneficios, usualmente en seguros de salud.

Ejemplo: 

Si la cobertura de tu seguro menciona seis meses de carencia para cirugías y te operas en el tercer mes, el seguro no cubre; solo lo hará después de cumplir ese plazo.

¿Te ha sido útil esta información?

La franquicia, también conocida como deducible en algunos países, es la cantidad de dinero que el asegurado debe pagar de su propio bolsillo antes de que la aseguradora cubra el resto de los costos de un siniestro. Este monto puede ser fijo o un porcentaje del valor total asegurado.

¿Te ha sido útil esta información?

El coaseguro es una cláusula en una póliza de seguro que establece que el asegurado y la aseguradora compartirán los costos de un siniestro en un porcentaje acordado. Por ejemplo, si una póliza tiene un coaseguro del 80/20, la aseguradora cubrirá el 80% de los costos del siniestro, mientras que el asegurado será responsable del 20% restante. Este mecanismo se utiliza para que el asegurado tenga una participación en los costos y, por lo tanto, incentive el uso prudente de los servicios asegurados.

¿Te ha sido útil esta información?

El reaseguro es un contrato mediante el cual una compañía aseguradora transfiere parte de los riesgos que ha asumido a otra aseguradora (reaseguradora). Esto ayuda a limitar las responsabilidades y proteger a la aseguradora original de pérdidas significativas en caso de siniestros de gran magnitud.

¿Te ha sido útil esta información?

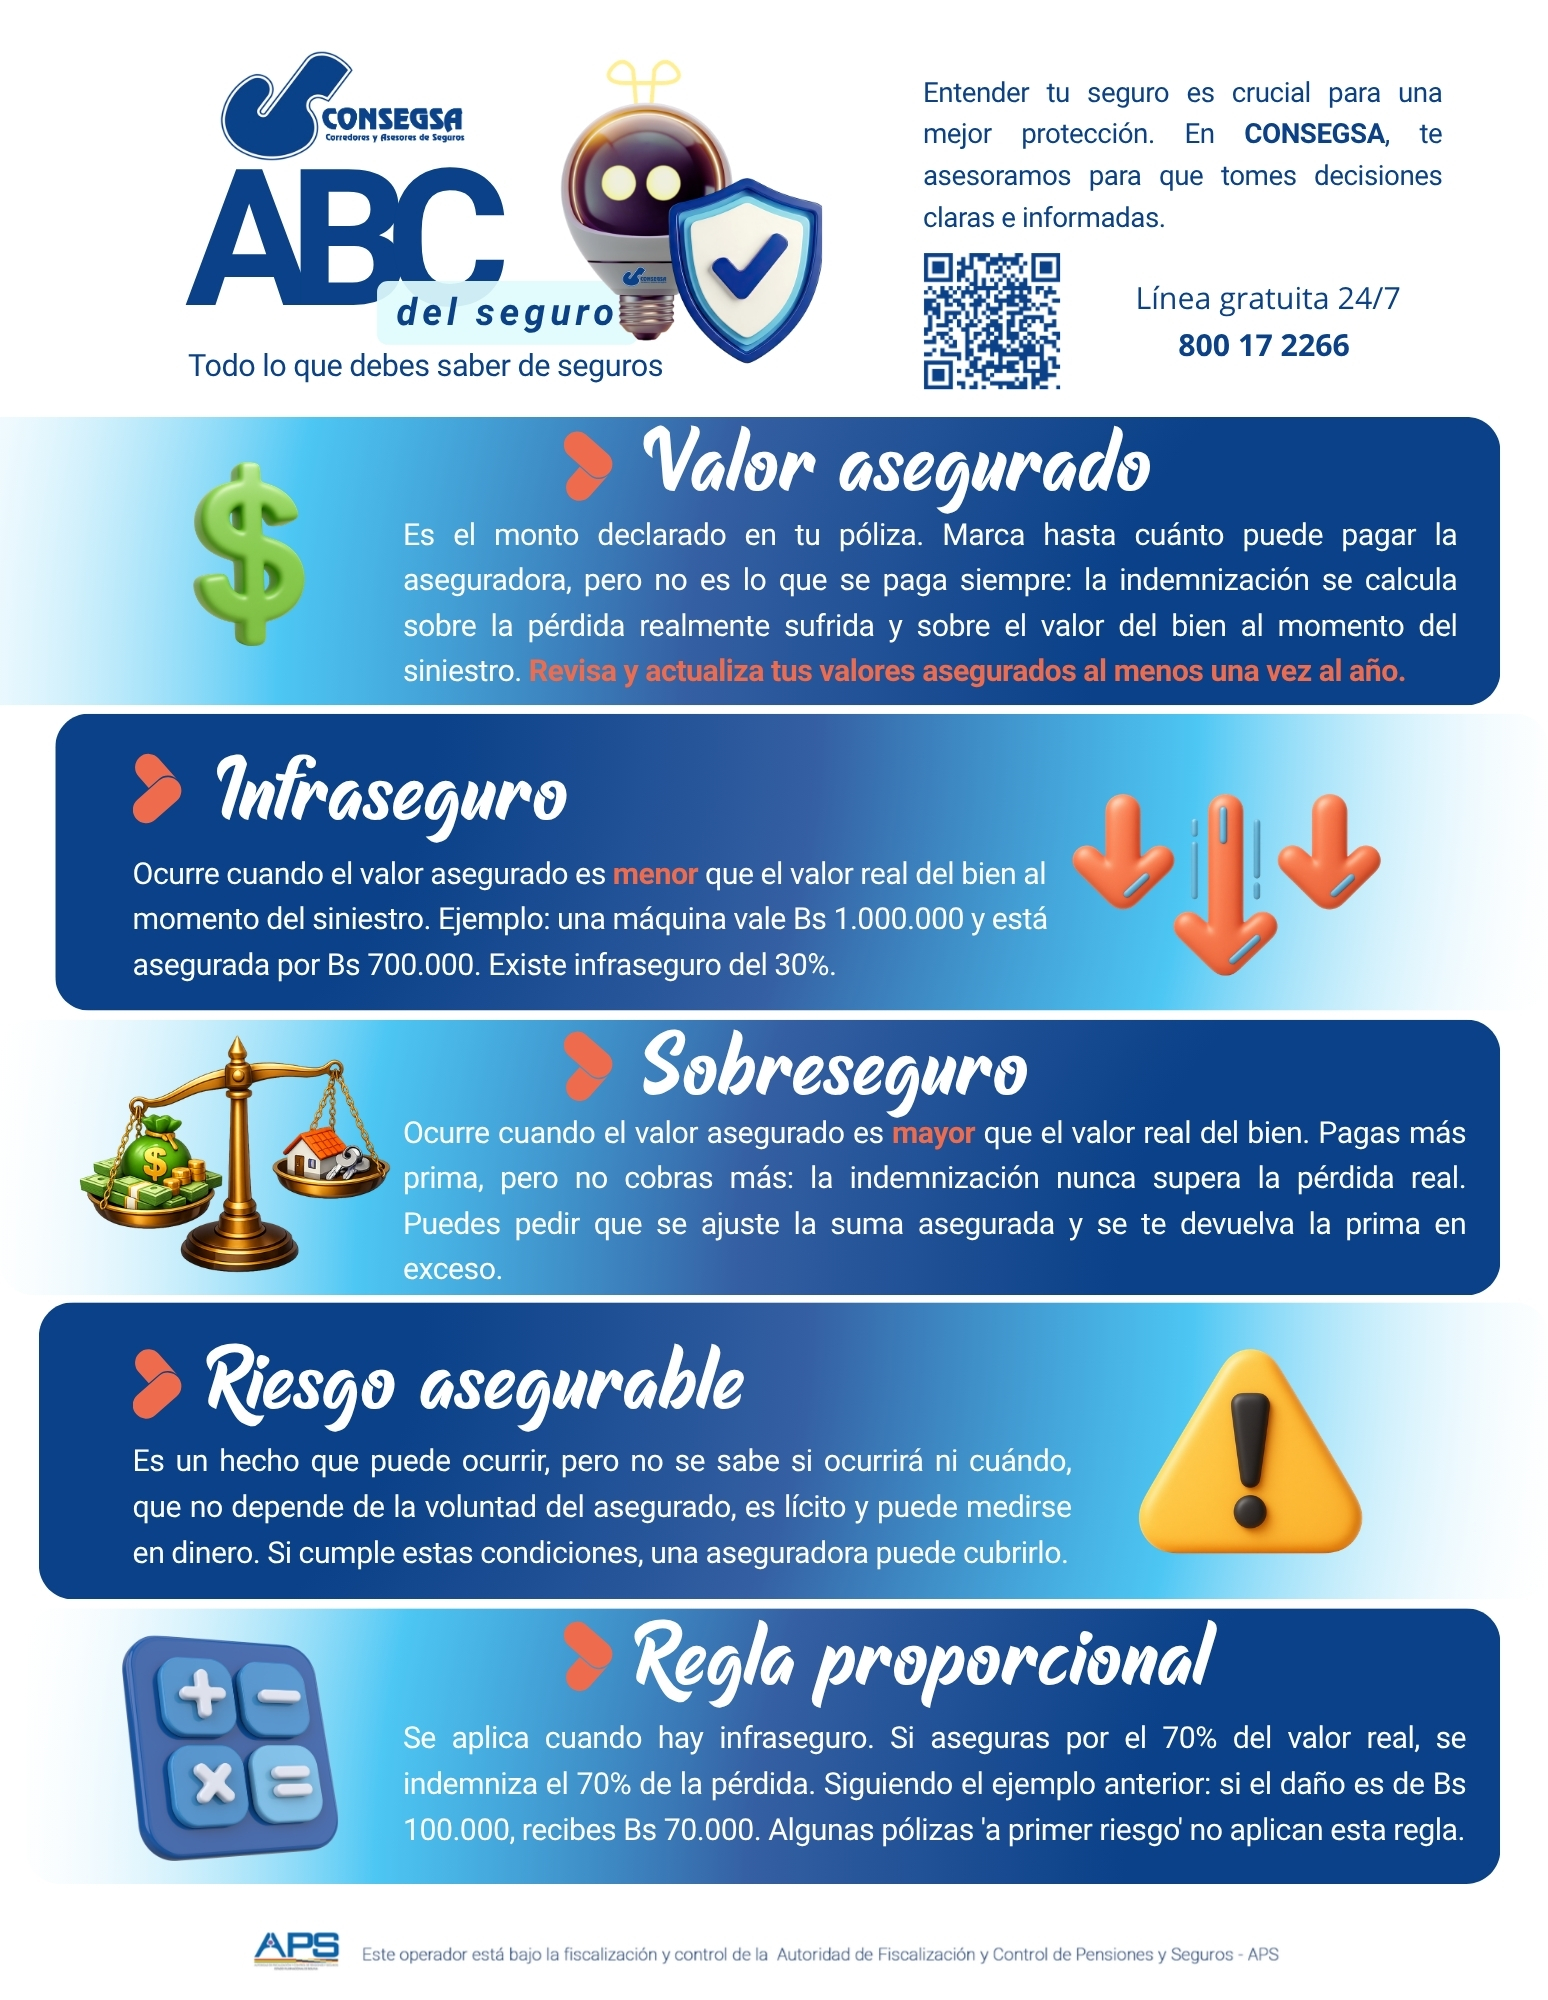
El infraseguro es cuando el valor asegurado del bienes menor a lo que realmente vale.

¿Qué pasa si ocurre un incidente? 

Habiendo la aseguradora cobrado la prima sobre ese «valor menor», si pasa algo, la compañía, no cubre todo el daño, solo una parte proporcional.

Consejo: Asegura tus bienes por su valor real para evitar pérdidas.


¿Te ha sido útil esta información?

Es la razón para que exista el seguro, son aquellas situaciones que de producirse, darán origen a pérdidas medibles económicamente, deben ser eventos, súbitos, imprevistos y no deseados.

Por ejemplo: robo, incendio, accidente.

¿Todo riesgo puede ser asegurado?

Un riesgo Asegurable es aquel que: Puede ocurrir algún momento, tiene consecuencias económicas que se pueden medir, es ajeno al control o voluntad del asegurado, es lícito.

¿Te ha sido útil esta información?

Es un contrato entre el asegurado y la aseguradora que cubre la indemnización por los gastos médicos, invalidez o la muerte del asegurado como consecuencia directa de un accidente. No cubre muerte por causas naturales o enfermedades. daño, solo una parte proporcional.

¿Te ha sido útil esta información?

Es una herramienta financiera que cubre el fallecimiento del asegurado por causas naturales, por enfermedades o accidentes, según el contrato.

Indemniza a los beneficiarios, cuando ocurre la muerte del asegurado.

¿Te ha sido útil esta información?

Es un contrato entre el asegurado y la aseguradora que cubre los daños al propio vehículo (colisiones, robo, incendios) como los daños a terceros (personas o bienes) en exceso del SOAT para personas y a los ocupantes del vehículo por Accidentes Personales, en exceso del SOAT.
¿Te ha sido útil esta información?

Es un contrato con una aseguradora que cubre únicamente daños a terceros (personas o bienes).

En caso de vehículos, amplía la cobertura del SOAT para personas causados por el vehículo asegurado. No cubre los daños del propio vehículo.
¿Te ha sido útil esta información?

Infografías

Juntos aprendamos de seguros

Lista de videos

9 Vídeos

Revista Y/O

Gestión: 2026

Revista Y/O octubre 2026

Año 10 nr.109

Portada revista Y/O- Septiembre 2026

Revista Y/O septiembre 2026

Año 10 nr.108

Revista Y/O agosto 2026

Año 10 nr.107

Revista Y/O julio 2026

Año 10 nr.106

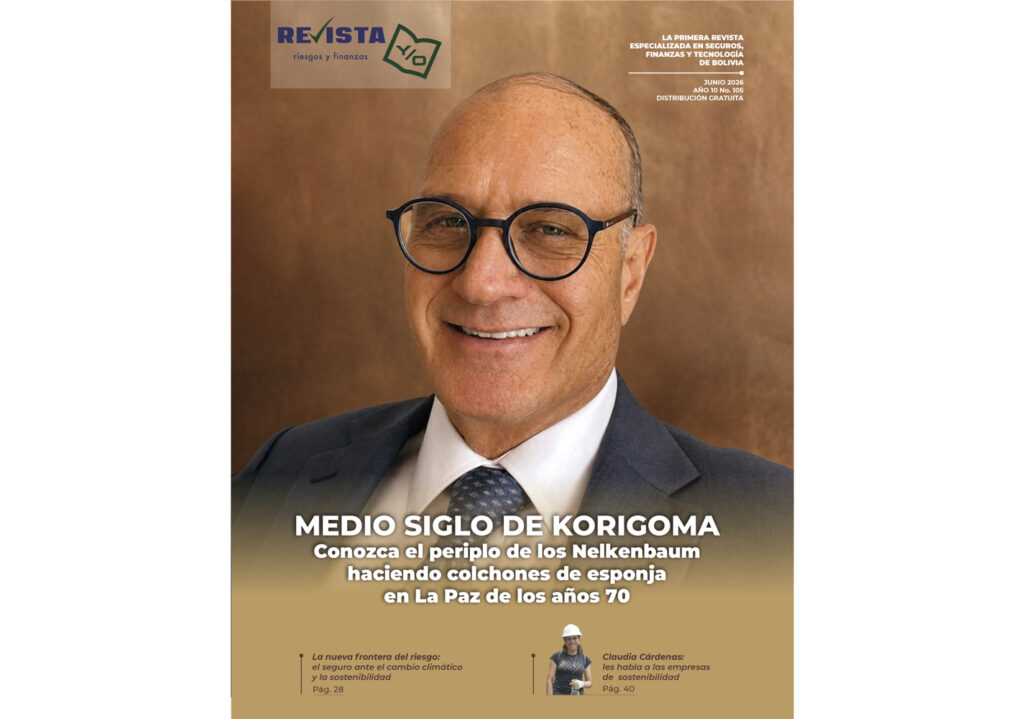
Revista Y/O junio 2026

Año 10 nr.105

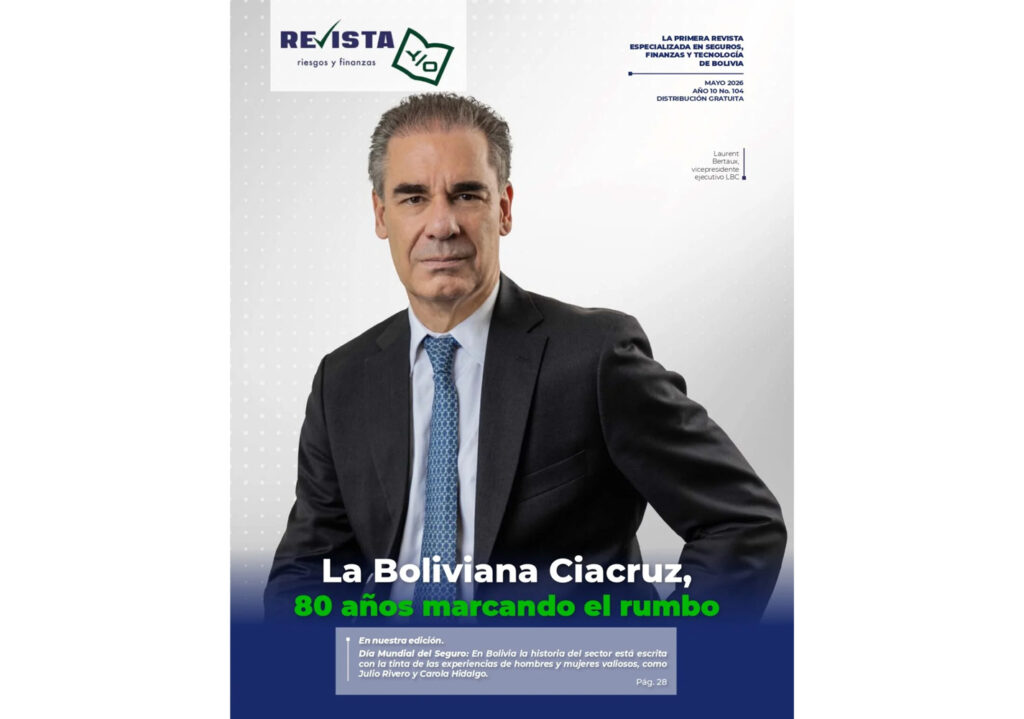
Revista Y/O mayo 2026

Año 10 nr.104

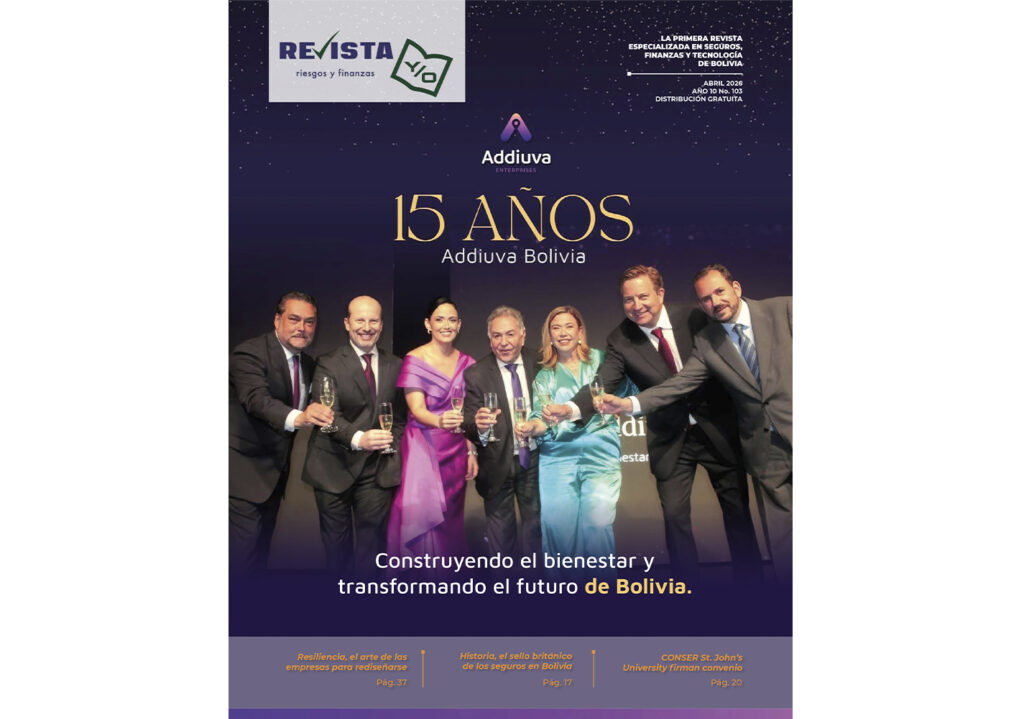
Revista Y/O abril 2026

Año 10 nr.103

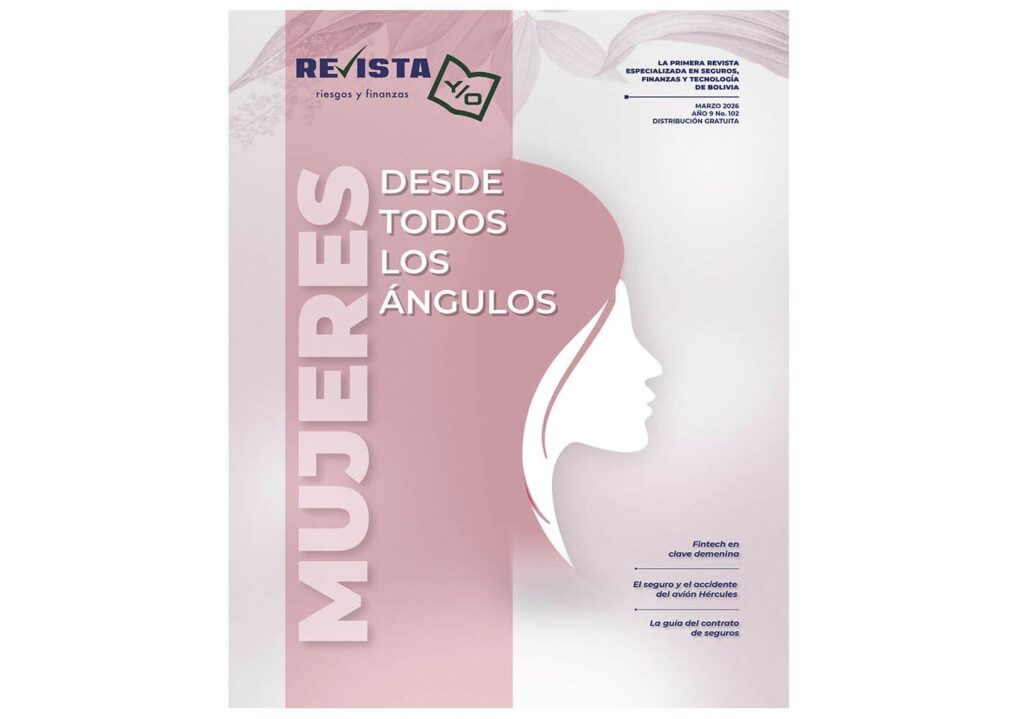
Revista Y/O marzo 2026

Año 10 nr.102

Revista Y/O enero y febrero 2026

Año 10 nr.101

Revista Y/O Diciembre 2025

Año 9 nr.100

Revista Y/O Noviembre 2025

Año 9 nr.99

Revista Y/O Octubre 2025

Año 9 nr.98

Revista Y/O Septiembre 2025

Año 9 nr.97

Revista Y/O Agosto 2025

Año 9 nr.96

Revista Y/O Julio 2025

Año 9 nr.95

Revista Y/O Junio 2025

Año 9 nr.94

Revista Y/O Mayo 2025

Año 9 nr.93

Revista Y/O Marzo y Abril 2025

Año 9 nr.92

Revista Y/O Febrero 2025

Año 9 nr.91

Revista Y/O Enero 2025

Año 9 nr.90

Revista Y/O Noviembre 2024
Año 8 nr.88
Revista Y/O Octubre 2024
Año 8 nr.87
Revista Y/O Septiembre 2024

Año 8 nr.86

Revista Y/O Agosto 2024
Año 8 nr.85
Revista Y/O Julio 2024
Año 8 nr.84
Revista Y/O Junio 2024
Año 8 nr.83
Revista Y/O Mayo 2024
Año 8 nr.82
Revista Y/O Abril 2024
Año 8 nr.81
Revista Y/O Marzo 2024
Año 8 nr.80
Revista Y/O Febrero 2024
Año 8 nr.79
Revista Y/O Enero 2024
Año 8 nr.78

Trabajamos para prevenir y detectar el lavado de dinero y el financiamiento del terrorismo.

Línea ética digital/canal de denuncias