La sostenibilidad ha dejado de ser una iniciativa complementaria para convertirse en un factor clave de competitividad. En este contexto, los seguros sostenibles emergen como herramientas capaces de proteger inversiones, fortalecer la resiliencia empresarial y contribuir al desarrollo económico, social y ambiental.
Durante mucho tiempo, la sostenibilidad fue considerada una práctica voluntaria asociada principalmente a la responsabilidad social empresarial. Sin embargo, los cambios que atraviesa el mundo han transformado esta percepción. Hoy, fenómenos como el cambio climático, la creciente presión regulatoria, la evolución de los mercados financieros y las nuevas expectativas de consumidores e inversionistas están llevando a las organizaciones a replantear la manera en que gestionan sus riesgos y proyectan su crecimiento.
En este escenario, la sostenibilidad ya no es únicamente un compromiso ético. Se ha convertido en una necesidad estratégica para aquellas empresas que buscan mantenerse competitivas, resilientes y preparadas para afrontar los desafíos del futuro.
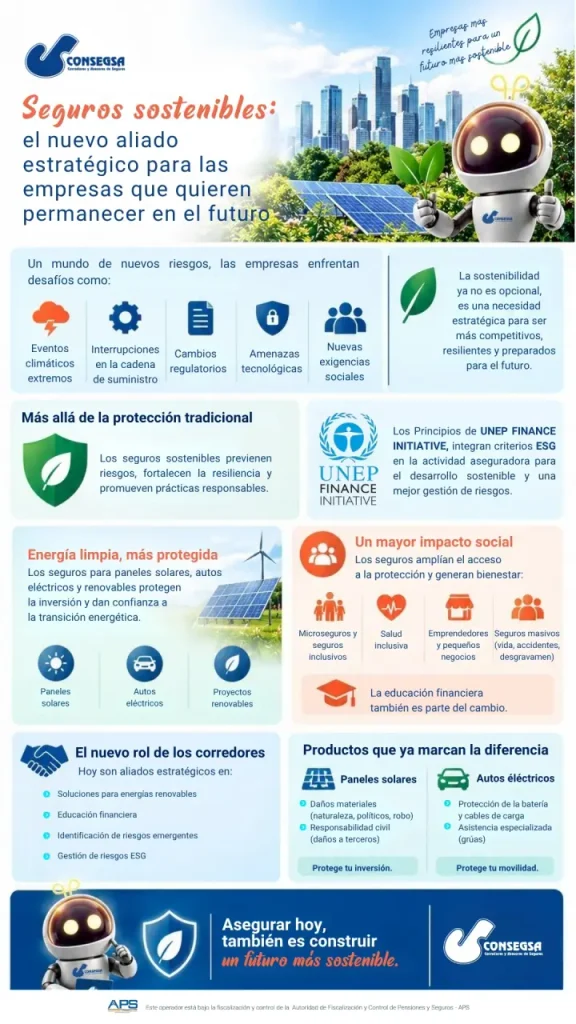
Los riesgos empresariales actuales son cada vez más complejos. Eventos climáticos extremos, interrupciones en las cadenas de suministro, cambios regulatorios, amenazas tecnológicas y nuevas exigencias sociales forman parte de una realidad que obliga a las organizaciones a adoptar una visión más integral de la gestión de riesgos.
Es precisamente en este contexto donde los seguros sostenibles comienzan a desempeñar un papel cada vez más relevante.
Más allá de la protección tradicional
Los seguros sostenibles representan una evolución del modelo tradicional de aseguramiento. No se limitan únicamente a compensar pérdidas económicas cuando ocurre un siniestro, sino que buscan contribuir activamente a la prevención de riesgos, al fortalecimiento de la resiliencia y al impulso de prácticas empresariales responsables.
La Iniciativa Financiera del Programa de las Naciones Unidas para el Medio Ambiente (UNEP FI), a través de los Principios para la Sostenibilidad en Seguros, promueve la integración de criterios ambientales, sociales y de gobernanza (ESG) en la actividad aseguradora, con el propósito de contribuir al desarrollo sostenible y a una mejor gestión de los riesgos emergentes.
Este enfoque reconoce que la sostenibilidad y la gestión de riesgos ya no pueden abordarse por separado. Ambas forman parte de una misma estrategia orientada a proteger el valor de las organizaciones en el largo plazo.
La sostenibilidad ambiental también necesita protección
Uno de los ámbitos donde esta transformación resulta más visible es el relacionado con la transición energética.
En Bolivia, el interés por las energías renovables ha crecido de manera sostenida durante los últimos años. Según datos de EnergyPedia, el país cuenta con aproximadamente 165 MW de capacidad instalada de generación solar fotovoltaica, una cifra que refleja el desarrollo gradual de proyectos orientados a diversificar la matriz energética nacional.
A nivel empresarial, cada vez más organizaciones incorporan sistemas fotovoltaicos, soluciones de eficiencia energética y tecnologías destinadas a reducir su huella ambiental. Estas inversiones representan no solo un compromiso con la sostenibilidad, sino también una oportunidad para optimizar costos operativos y fortalecer la competitividad.
Sin embargo, estas iniciativas también generan nuevos desafíos.
Los sistemas solares pueden estar expuestos a fenómenos naturales como granizadas, tormentas, inundaciones o descargas eléctricas. Asimismo, pueden sufrir daños técnicos, interrupciones operativas o incluso eventos de robo y vandalismo.
Ante esta realidad, los seguros para paneles solares, edificios sostenibles, vehículos eléctricos y proyectos de energías renovables se convierten en herramientas fundamentales para proteger las inversiones y garantizar la continuidad de las operaciones.
La existencia de mecanismos adecuados de protección financiera contribuye además a generar mayor confianza para la adopción de tecnologías sostenibles, favoreciendo así la transición hacia modelos productivos más responsables con el medio ambiente.
El componente social de la sostenibilidad
La sostenibilidad no se limita únicamente a los aspectos ambientales. También incorpora una dimensión social que busca ampliar el bienestar, reducir vulnerabilidades y promover una mayor inclusión financiera.
En este ámbito, los seguros desempeñan un papel fundamental, ya que actúan como una red de seguridad financiera y humana, reduciendo la desigualdad, protegiendo a los grupos vulnerables y promoviendo el bienestar social.
Los microseguros, por ejemplo, permiten que personas y familias de ingresos limitados accedan a mecanismos básicos de protección frente a riesgos que podrían afectar significativamente su estabilidad económica.
De igual manera, los seguros de salud inclusivos facilitan el acceso a servicios médicos y atención preventiva, mientras que los seguros destinados a emprendedores, trabajadores independientes y pequeños negocios contribuyen a proteger ingresos, activos y fuentes de empleo.
Los seguros masivos vinculados al sistema financiero, como los seguros de desgravamen, protección financiera, accidentes personales o vida accesible, también han demostrado ser herramientas eficaces para ampliar el acceso a la protección y fortalecer la resiliencia económica de la población.
A ello se suma un elemento cada vez más importante: la educación financiera y la cultura de seguros.
Las organizaciones que impulsan programas de información y capacitación ayudan a que las personas comprendan mejor los riesgos que enfrentan y tomen decisiones más informadas respecto a la protección de su patrimonio, su salud y su bienestar.
El nuevo desafío para los corredores de seguros
La evolución de los riesgos también está transformando el papel de los corredores de seguros.
Tradicionalmente asociados a la intermediación y colocación de coberturas, hoy tienen la oportunidad de convertirse en aliados estratégicos de las organizaciones en materia de sostenibilidad y gestión integral de riesgos, promoviendo soluciones aseguradoras para proyectos de energía renovable, impulsando iniciativas de educación financiera, apoyando en la identificación de riesgos emergentes y acompañando a las empresas en su gestión de resiliencia ambientales, sociales y de gobernanza, alineando a la vez la dirección de sus funciones como asesores estratégicos.
Datos importantes – productos que ya marcan la diferencia
Dentro de los seguros sostenibles, dos nichos crecieron más rápido por la adopción de energía limpia: paneles solares y autos eléctricos.
Seguro para paneles solares: cubre principalmente:
- Daños materiales: protección contra riesgos catastróficos, riesgos de la naturaleza, riesgos políticos y robo que rompan o dañen los módulos y los equipos relacionados a ellos.
- Responsabilidad civil: cubriendo los daños a terceros si los paneles llegan a causar algún tipo de accidente.
Enfoque sostenible: incentiva la autogeneración de energía y a la vez la protección a la inversión.
Seguro para autos eléctricos: diseñado para vehículos eléctricos o híbridos, que adapta la cobertura a los componentes tecnológicos de este tipo de unidades:
- Protección de la batería: como componente más caro del vehículo, cubre ante daños por accidentes, ingreso de agua, sobretensiones o robo.
- Cables: cobertura para el cable de carga portátil.
- Asistencia especializada: grúas equipadas para mover el vehículo sin dañar el sistema de tracción.
Enfoque sostenible: protección a la inversión.
El futuro se construye hoy
La sostenibilidad se ha consolidado como uno de los principales motores de transformación empresarial a nivel mundial.
Las organizaciones que incorporan criterios ambientales, sociales y de gobernanza no solo fortalecen su reputación, sino que también mejoran su capacidad de adaptación frente a escenarios cada vez más inciertos y exigentes.
En este proceso, los seguros sostenibles representan una herramienta estratégica capaz de acompañar la transición hacia modelos de desarrollo más resilientes, inclusivos y responsables.
En un entorno donde los riesgos evolucionan constantemente, proteger ya no significa únicamente responder ante una pérdida. Significa anticiparse, fortalecer capacidades y generar condiciones para un crecimiento sostenible en el tiempo.
Las empresas que comprendan esta realidad estarán mejor preparadas para enfrentar los desafíos del mañana y aprovechar las oportunidades que ofrece una economía cada vez más orientada hacia la sostenibilidad.
Autoras: Alejandra Ingrid Palacios Patiño y Mory Galvan
Referencias
· Programa de las Naciones Unidas para el Medio Ambiente – Iniciativa Financiera (UNEP FI). (2024). Principles for Sustainable Insurance (PSI): Building resilience and enabling sustainable development. UNEP Finance Initiative. https://www.unepfi.org/insurance/
· Programa de las Naciones Unidas para el Medio Ambiente – Iniciativa Financiera (UNEP FI). (2024). Declaration to drive sustainable insurance in Latin America and the Caribbean. UNEP Finance Initiative. https://www.unepfi.org/industries/insurance/unep-principles-for-sustainable-insurance-initiative-launches-new-declaration-to-drive-sustainable-insurance-in-latin-america-and-the-caribbean/
· Climate Tracker América Latina. (2024). Energía solar en Bolivia: un 3% que puede crecer tras la caída del gas. Climate Tracker. https://climatetrackerlatam.org/historias/energia-solar-en-bolivia-un-3-que-puede-crecer-tras-la-caida-del-gas/
· EnergyPedia. (2024). Renewable energies in Bolivia. EnergyPedia. https://energypedia.info/wiki/Renewable_Energies_in_Bolivia
· Global Market Insights. (2025). Renewable energy insurance market size, share and forecast, 2025–2035. Global Market Insights Inc. https://www.gminsights.com/es/industry-analysis/renewable-energy-insurance-market
· Confederación de Empresarios Privados de Bolivia (CEPB). (2025). Boletín Empresarial N.º 4: Energía y sostenibilidad en Bolivia. Recuperado de: https://cbe.com.bo/storage/pdf-public-file/1747337911_boletin-cbe-n0-4-ep-mayo-2025.pdf
.